REGIME FISCAL
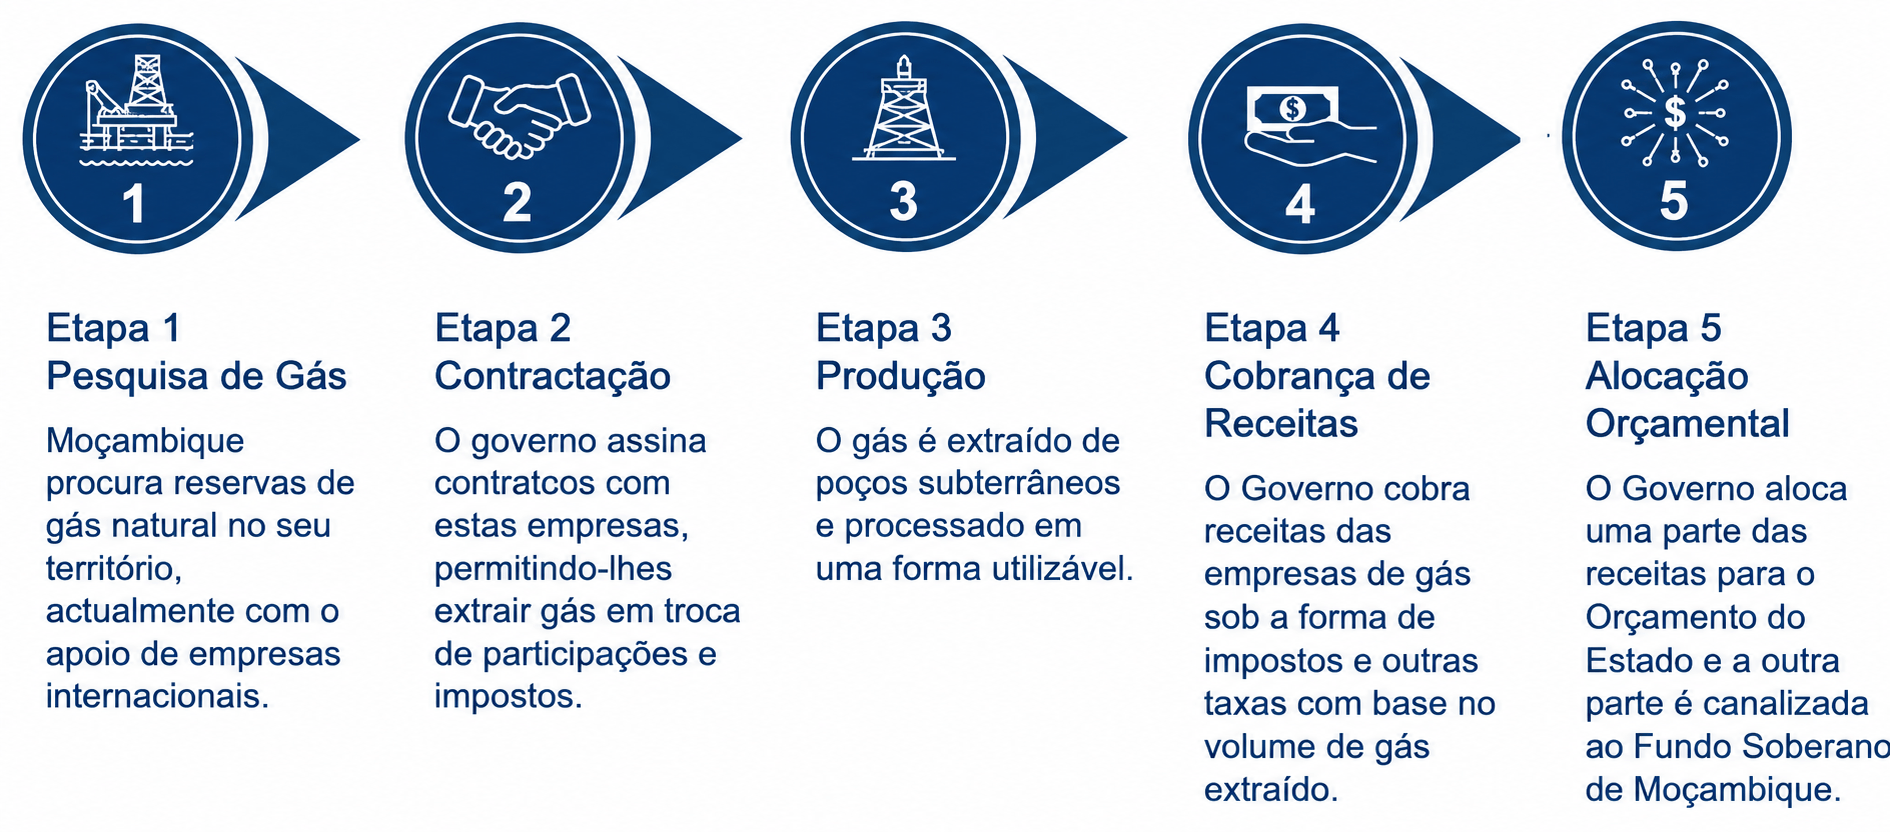
O regime fiscal do GNL define como o Estado arrecada receitas dos projectos de GNL e como essas receitas são integradas no quadro jurídico do Fundo Soberano de Moçambique.
Os termos fiscais dos projectos são definidos nos contratos de concessão de exploração e produção das Áreas 1 e 4. Embora os principais instrumentos fiscais sejam os mesmos, as condições específicas podem variar entre as áreas.
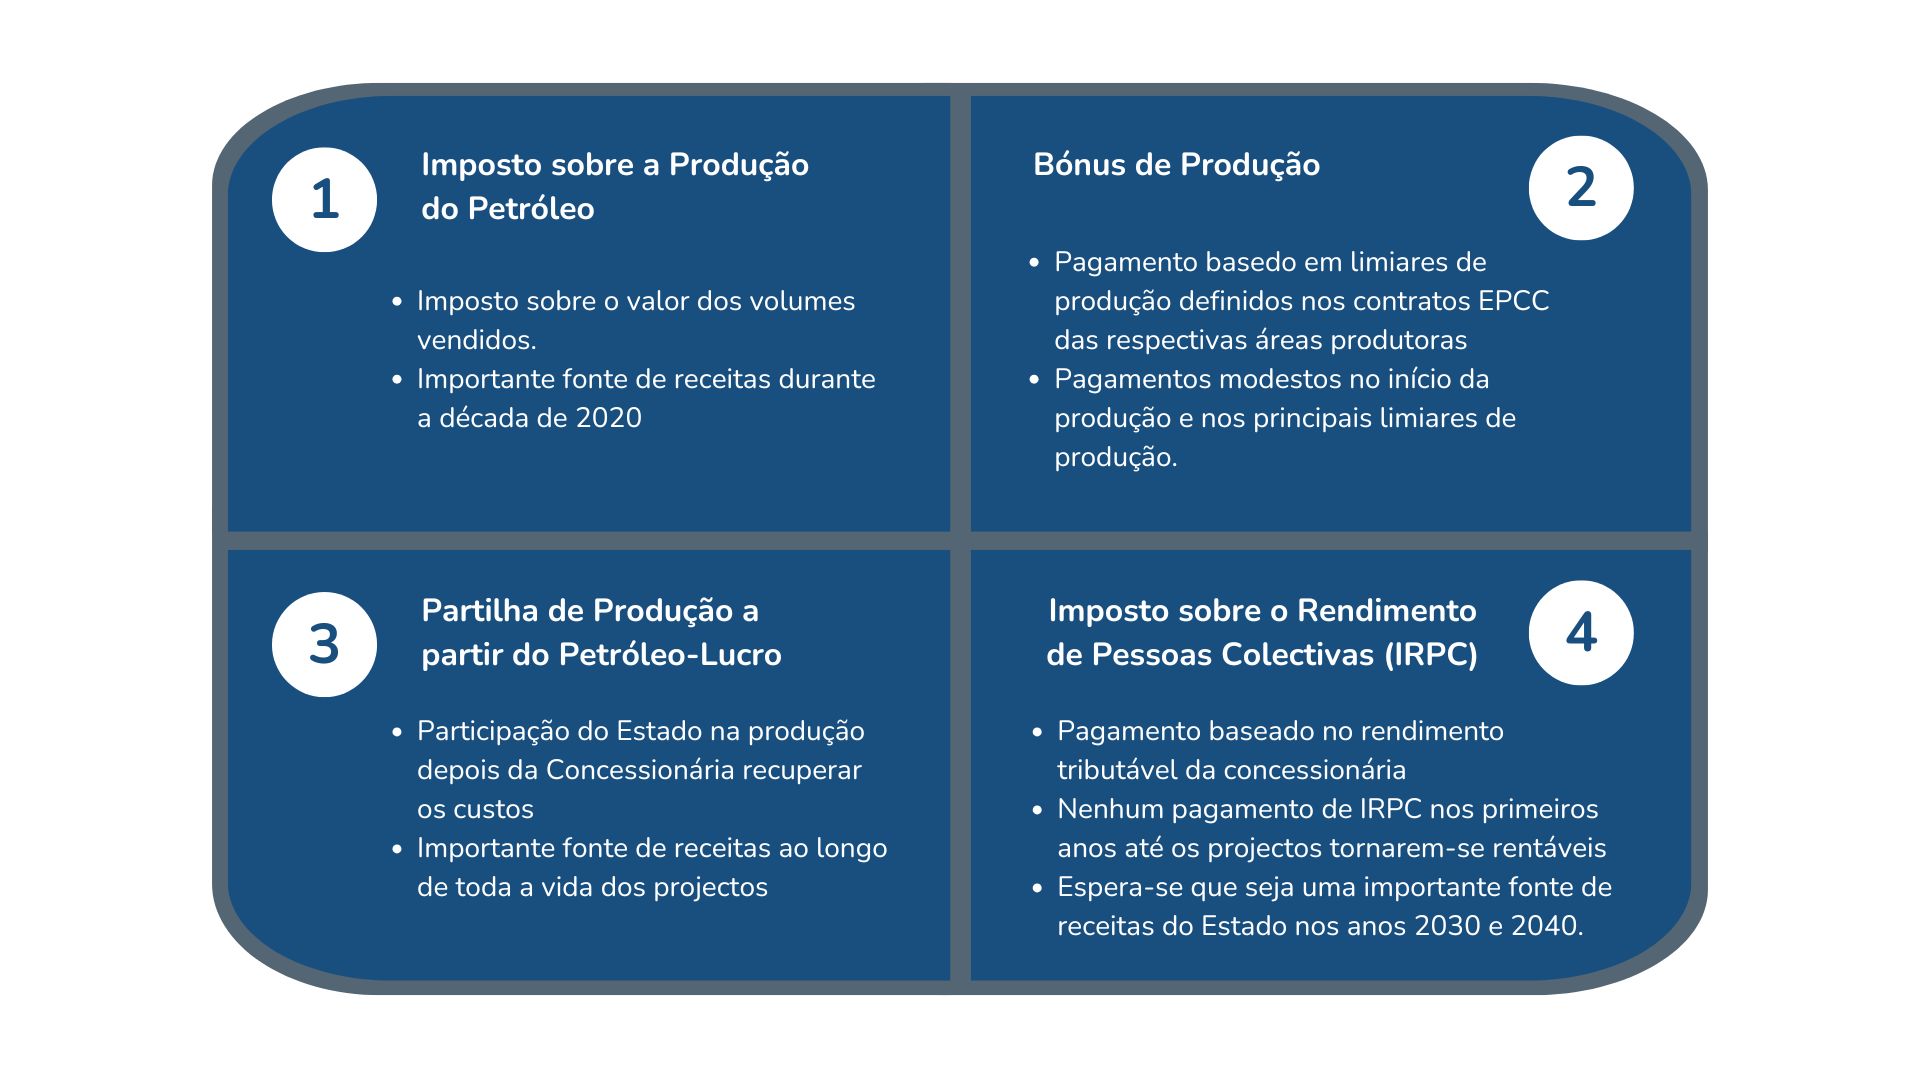
No âmbito da Lei do FSM (n.º 1/2024), as receitas de GNL elegíveis incluem: Imposto sobre a Produção do Petróleo (IPP), Bónus de Produção, Petróleo Lucro do Estado e Imposto sobre o Rendimento de Pessoas Colectivas (IRPC), incluindo mais-valias.
Cada projecto segue um processo que vai da exploração e contratação até à produção, cobrançade receitas e alocação ao Orçamento do Estado e ao Fundo Soberano.